Autokredit mit Schlussrate: Risiken, Kosten und Alternativen
Autokredit mit Schlussrate: Erfahren Sie, wie die Finanzierung funktioniert, welche Risiken bestehen und wie Sie Raten, Kosten und Alternativen vergleichen.
Ein Autokredit mit Schlussrate verspricht niedrige monatliche Raten und macht dadurch auch teurere Fahrzeuge scheinbar erschwinglich. Doch lohnt sich diese Finanzierung tatsächlich? Entscheidend ist, ob Sie die hohe Abschlusszahlung am Ende der Laufzeit aus eigenen Mitteln leisten können und wie teuer der Kredit insgesamt wird. Bei dieser häufig als Ballonfinanzierung bezeichneten Kreditform zahlen Sie während der Laufzeit nur einen Teil der Kreditsumme zurück. Ein erheblicher Restbetrag bleibt bis zum Schluss bestehen. Die niedrige Monatsrate bedeutet deshalb nicht automatisch eine geringe finanzielle Belastung. Prüfen Sie vor allem, ob Kaufpreis, laufende Fahrzeugkosten und spätere Schlussrate dauerhaft zu Ihrem Budget passen.
Wie funktioniert ein Autokredit mit Schlussrate? Zunächst vereinbaren Sie den Fahrzeugpreis, eine mögliche Anzahlung, die Laufzeit und die Höhe der Abschlusszahlung. Daraus ergeben sich zusammen mit den Kreditkonditionen die monatlichen Raten. Bei einem klassischen Ratenkredit ist die Darlehensschuld dagegen mit der letzten vereinbarten Rate vollständig getilgt, ohne dass eine besonders hohe Abschlusszahlung anfällt. Beim Ballonkredit bleibt länger eine größere Restschuld bestehen, auf die Zinsen anfallen. Deshalb können die gesamten Zinskosten bei gleichem Kreditbetrag, gleicher Laufzeit und gleichem Zinssatz höher ausfallen. Eine größere Anzahlung senkt zwar den Finanzierungsbedarf, sollte aber nicht Ihren gesamten Notgroschen aufbrauchen.
Welche Kosten müssen Sie vergleichen? Achten Sie neben dem effektiven Jahreszins auf den Nettodarlehensbetrag, die Laufzeit, den Gesamtbetrag und die Schlussrate. Für die finanzierungsbezogene Gesamtbelastung beim Autokauf zählen die Anzahlung, sämtliche laufenden Kreditraten, die Abschlusszahlung und gegebenenfalls separat berechnete Zusatzleistungen. Vergleichen Sie möglichst Angebote für dasselbe Fahrzeug und denselben Finanzierungsbedarf. Ein günstiger beworbener Zinssatz beim Händler kann weniger attraktiv sein, wenn dafür ein Preisnachlass entfällt. Umgekehrt ist eine Händlerfinanzierung nicht grundsätzlich teurer. Lassen Sie sich deshalb den Fahrzeugpreis mit und ohne Finanzierung schriftlich nennen. Prüfen Sie Zusatzprodukte wie Versicherungen oder Wartungspakete getrennt auf Preis, Nutzen und Freiwilligkeit.
Das größte Risiko entsteht, wenn Sie die Schlussrate nicht rechtzeitig ansparen. Dann benötigen Sie möglicherweise eine Anschlussfinanzierung, deren Zinssatz und Bewilligung heute noch nicht feststehen. Hat sich Ihr Einkommen verringert oder Ihre Kreditwürdigkeit verschlechtert, kann der neue Kredit teuer werden oder ganz ausbleiben. Auch ein geplanter Fahrzeugverkauf ist keine sichere Lösung: Unfälle, hoher Verschleiß oder eine schwache Nachfrage können den Verkaufserlös drücken. Reicht dieser nicht für die Restschuld, müssen Sie die Differenz anderweitig aufbringen. Prüfen Sie außerdem, ob das Fahrzeug der Bank als Sicherheit dient. Ein Verkauf erfordert dann regelmäßig eine Abstimmung über Ablösung und Freigabe der Sicherheit.
Lässt sich das Auto am Ende einfach zurückgeben? Bei einem gewöhnlichen Autokredit mit Schlussrate besteht nicht automatisch ein Rückgaberecht. Davon zu unterscheiden ist die sogenannte Drei-Wege-Finanzierung, die je nach Vertrag neben Zahlung oder Anschlussfinanzierung eine Rückgabeoption vorsieht. Maßgeblich sind jedoch die konkreten Bedingungen und die vereinbarte Abwicklung. Prüfen Sie insbesondere Kilometergrenzen, Anforderungen an den Fahrzeugzustand und mögliche Nachzahlungen für Schäden oder Mehrkilometer. Lassen Sie sich schriftlich erläutern, unter welchen Voraussetzungen die Rückgabe die Schlussrate vollständig erledigt. Eine unverbindliche Aussage zum erwarteten Wiederverkaufswert ersetzt keine vertragliche Zusage. Auch Leasing folgt eigenen Regeln und ist nicht mit einem Ballonkredit gleichzusetzen.
Ob die Finanzierung tragbar ist, zeigt eine vollständige Haushaltsrechnung. Ziehen Sie von Ihren verlässlichen Nettoeinnahmen sämtliche regelmäßigen Ausgaben sowie einen Puffer für Unvorhergesehenes ab. Berücksichtigen Sie beim Auto nicht nur die Kreditrate, sondern auch Versicherung, Steuer, Kraftstoff oder Strom, Wartung, Reifen und Reparaturen. Teilen Sie anschließend die geplante Schlussrate durch die Zahl der verbleibenden Monate. Dieser Betrag zeigt vereinfacht, wie viel Sie zusätzlich monatlich zurücklegen müssten, wenn noch keine Rücklagen dafür vorhanden sind. Rechnen Sie dabei vorsichtshalber ohne unsichere Anlageerträge. Passt die Summe aus Kreditrate und notwendiger Rücklage nicht ins Budget, ist das Fahrzeug wahrscheinlich zu teuer.
Für wen kann ein Autokredit mit Schlussrate sinnvoll sein? Er kommt eher infrage, wenn Sie die Abschlusszahlung bereits sicher zurückgelegt haben oder dafür eine verlässlich planbare Geldquelle besitzen. Erwartete Boni, ein erhoffter Verkaufspreis oder mögliche Wertpapiergewinne sind dafür keine belastbare Grundlage. Wer Planungssicherheit bevorzugt, fährt häufig mit einem vollständig tilgenden Ratenkredit besser. Weitere Alternativen sind ein günstigeres Fahrzeug, eine höhere Anzahlung aus frei verfügbaren Rücklagen oder ein späterer Kauf. Prüfen Sie außerdem, ob kostenlose Sondertilgungen möglich sind und wie diese auf die Schlussrate wirken. Bei einer vorzeitigen vollständigen Rückzahlung kann abhängig vom Vertrag eine gesetzlich begrenzte Vorfälligkeitsentschädigung entstehen.
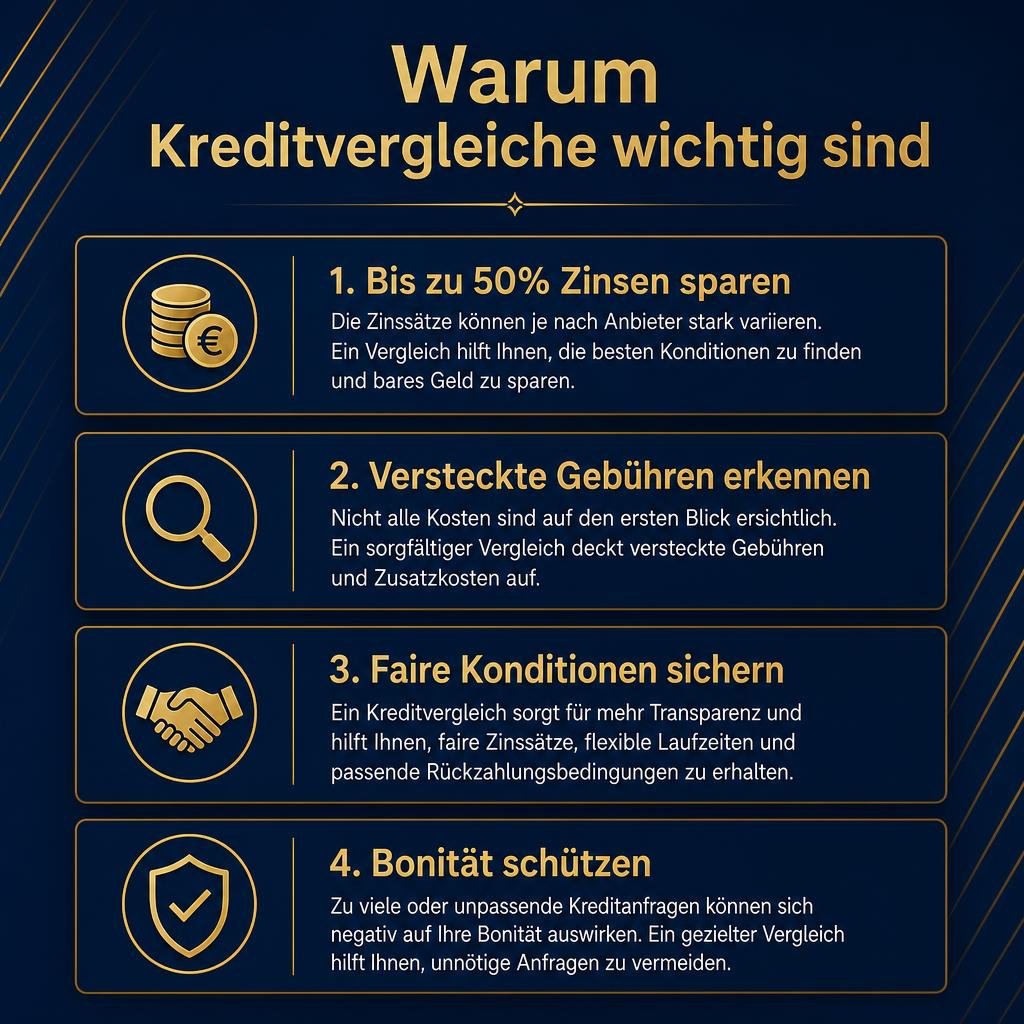
Vor dem Vertragsabschluss empfiehlt sich ein unabhängiger Kreditvergleich, der sowohl klassische Autokredite als auch Finanzierungen mit Schlussrate berücksichtigt. Vergleichen Sie nicht nur die auffällig niedrige Monatsrate, sondern die Gesamtkosten, die verbleibende Restschuld und Ihre notwendige Rücklage. Nutzen Sie für erste Angebote möglichst eine SCHUFA-neutrale Konditionsanfrage und prüfen Sie, ob beworbene Zinsen von Ihrer Bonität abhängen. Ein Vergleichsportal bildet nicht zwingend den gesamten Markt ab; ergänzende Angebote können daher sinnvoll sein. Entscheiden Sie erst anhand konkreter Vertragsunterlagen. Die passende Finanzierung ist nicht die mit der kleinsten Rate, sondern die, die Sie einschließlich der Schlusszahlung zuverlässig tragen können.
Jetzt aktiv werden
Vergleichen Sie Ihre Konditionen
Unverbindlich, kostenlos und in wenigen Minuten zum passenden Angebot.