Kredit für Selbstständige: Voraussetzungen, Unterlagen und Tipps
Kredit für Selbstständige: Erfahren Sie, welche Unterlagen Banken verlangen, wie Sie Ihre Chancen verbessern und worauf Sie bei Kosten und Angeboten achten.
Ein Kredit für Selbstständige ist grundsätzlich möglich, die Prüfung fällt jedoch häufig umfangreicher aus als bei Angestellten. Der wichtigste Grund: Einnahmen aus einer selbstständigen Tätigkeit können schwanken, während die Kreditrate regelmäßig fällig wird. Banken prüfen deshalb nicht nur Ihre aktuelle finanzielle Situation, sondern auch die Beständigkeit Ihres Geschäfts. Ob Sie als Freiberufler arbeiten oder ein Gewerbe betreiben, ist dabei nur ein Teil der Bewertung. Entscheidend sind insbesondere Ihr nachhaltig verfügbares Einkommen, bestehende Verpflichtungen und Ihre bisherige Zahlungszuverlässigkeit. Eine gute Vorbereitung kann die Prüfung erleichtern, garantiert aber keine Zusage.
Klären Sie zuerst, ob Sie den Kredit privat oder geschäftlich verwenden möchten. Für eine private Anschaffung kommt ein Ratenkredit infrage, sofern der Anbieter Selbstständige akzeptiert. Für Maschinen, Waren oder andere betriebliche Investitionen benötigen Sie dagegen meist eine passende Unternehmensfinanzierung. Der Verwendungszweck ist nicht nur für die Produktauswahl wichtig: Verbraucherschutzregeln, etwa zum Widerruf, gelten bei geschäftlichen Finanzierungen nicht automatisch in gleicher Weise. Selbstständige können bei privaten Kreditgeschäften durchaus Verbraucher sein. Geben Sie den tatsächlichen Zweck daher korrekt an und prüfen Sie, ob das angebotene Darlehen dafür vorgesehen ist.
Welche Voraussetzungen gelten für einen Kredit für Selbstständige? Viele Banken erwarten eine bereits etablierte Tätigkeit und nachvollziehbare Geschäftszahlen über einen längeren Zeitraum. Bei einer Neugründung fehlen solche Erfahrungswerte, weshalb ein gewöhnlicher Ratenkredit schwieriger erhältlich sein kann. Hinzu kommen die üblichen Anforderungen an Identität, Wohnsitz und Kreditwürdigkeit. Die Bank betrachtet außerdem laufende Darlehen, Unterhaltszahlungen und andere feste Belastungen. Ein hoher Umsatz allein reicht nicht aus: Maßgeblich ist, welcher Betrag nach Betriebsausgaben, Steuern, Versicherungen und privaten Lebenshaltungskosten tatsächlich für die Rückzahlung übrig bleibt. Auch die Stabilität Ihrer Auftragslage kann eine Rolle spielen.
Zu den häufig verlangten Kreditunterlagen gehören Einkommensteuerbescheide, aktuelle Kontoauszüge und Nachweise über Ihre selbstständige Tätigkeit. Je nach Art und Umfang des Unternehmens können eine Einnahmenüberschussrechnung, Jahresabschlüsse oder eine betriebswirtschaftliche Auswertung hinzukommen. Welche Zeiträume abzudecken sind, legt der jeweilige Anbieter fest. Stellen Sie die Unterlagen vollständig zusammen und erläutern Sie größere Abweichungen, beispielsweise einen einmaligen Investitionsaufwand oder saisonale Einnahmeschwankungen. Für aktuelle Zahlen, die noch nicht durch einen Steuerbescheid bestätigt sind, können zusätzliche Nachweise nötig sein. Geordnete Unterlagen machen Ihr Einkommen verständlicher und vermeiden Rückfragen, ersetzen aber keine ausreichende finanzielle Tragfähigkeit.
Wie hoch darf die monatliche Kreditrate sein? Orientieren Sie sich nicht an Ihrem besten Geschäftsmonat, sondern an einem vorsichtig kalkulierten Durchschnitt. Ziehen Sie neben den laufenden Ausgaben auch Rücklagen für Steuern, Altersvorsorge, Krankheit und betriebliche Ersatzanschaffungen ab. Prüfen Sie anschließend, ob die Rate auch bei vorübergehend niedrigeren Einnahmen bezahlbar bleibt. Eine längere Laufzeit senkt zwar meist die monatliche Belastung, kann aber die gesamten Zinskosten erhöhen. Lassen Sie deshalb einen ausreichenden Sicherheitspuffer stehen. Ein Kredit sollte keine dauerhaft fehlende Rentabilität überdecken; bei wiederkehrenden Liquiditätsproblemen ist zunächst eine Überprüfung der geschäftlichen und privaten Ausgaben sinnvoll.
Die Zinsen für Selbstständige hängen unter anderem von Bonität, Laufzeit, Kreditsumme und den Annahmekriterien des Anbieters ab. Aussagekräftiger als ein beworbener Mindestzins ist der effektive Jahreszins Ihres persönlichen Angebots. Vergleichen Sie zusätzlich den Gesamtbetrag, den Sie zurückzahlen müssen, sowie mögliche Kosten für Zusatzleistungen. Eine Restschuldversicherung sollten Sie gesondert prüfen: Gerade bei Selbstständigen können versicherte Ereignisse, Ausschlüsse und Voraussetzungen vom erwarteten Schutz abweichen. Achten Sie außerdem auf kostenlose Sondertilgungen und die Bedingungen für Ratenänderungen. Eine flexible Rückzahlung kann bei schwankenden Einnahmen hilfreich sein, sollte aber nicht durch unverhältnismäßig hohe Mehrkosten erkauft werden.
Ihre Chancen auf eine Finanzierung können steigen, wenn Sie eine nachvollziehbare Haushaltsrechnung vorlegen, bestehende Verpflichtungen reduzieren oder eine kleinere Kreditsumme wählen. Ein zweiter Kreditnehmer kann helfen, haftet allerdings regelmäßig ebenfalls für die gesamte Rückzahlung. Unterschätzen Sie dieses Risiko nicht. Werden Sie abgelehnt, fragen Sie nach den Gründen und prüfen Sie bei Bedarf Ihre gespeicherten Bonitätsdaten auf Fehler. Vermeiden Sie Vermittler, die eine Zusage garantieren oder Vorabzahlungen für die vermeintliche Kreditbeschaffung verlangen. Für betriebliche Vorhaben können Förderdarlehen oder andere Finanzierungsformen infrage kommen; deren Voraussetzungen müssen jedoch gesondert geprüft werden.
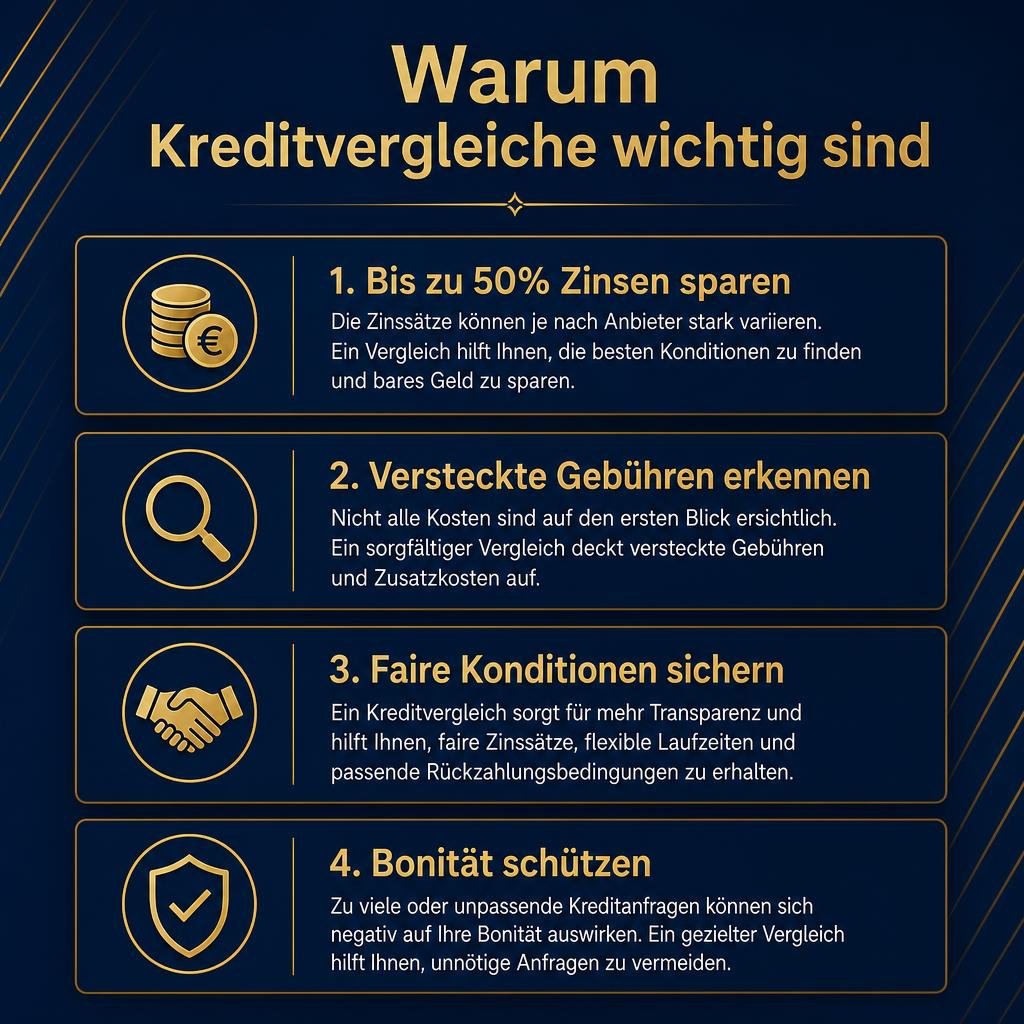
Für einen Kreditvergleich für Selbstständige sollten Sie zunächst feststellen, welche Anbieter Ihre Berufsgruppe und Ihren Verwendungszweck tatsächlich akzeptieren. Vergleichen Sie dann Angebote mit gleicher Kreditsumme und Laufzeit, damit Unterschiede bei Zinsen und Gesamtkosten erkennbar werden. Fragen Sie vor einer unverbindlichen Anfrage, ob diese als schufaneutrale Konditionsanfrage erfolgt. Prüfen Sie auch, welche Banken ein Vergleich erfasst und ob Vermittlungsprovisionen die Darstellung beeinflussen können. Lesen Sie vor dem Abschluss sämtliche Vertragsbedingungen und entscheiden Sie nicht allein nach der niedrigsten Monatsrate. Empfehlenswert ist ein unabhängiger Kreditvergleich, der Kosten, Annahmekriterien und Rückzahlungsflexibilität transparent gegenüberstellt und zu Ihrer finanziellen Situation passt.
Jetzt aktiv werden
Vergleichen Sie Ihre Konditionen
Unverbindlich, kostenlos und in wenigen Minuten zum passenden Angebot.