Kredit umschulden: Wann es sich lohnt und worauf Sie achten
Kredit umschulden: Erfahren Sie, wann sich eine Umschuldung lohnt, welche Kosten entstehen und wie Sie Zinsen, Laufzeit und Kreditangebote richtig vergleichen.
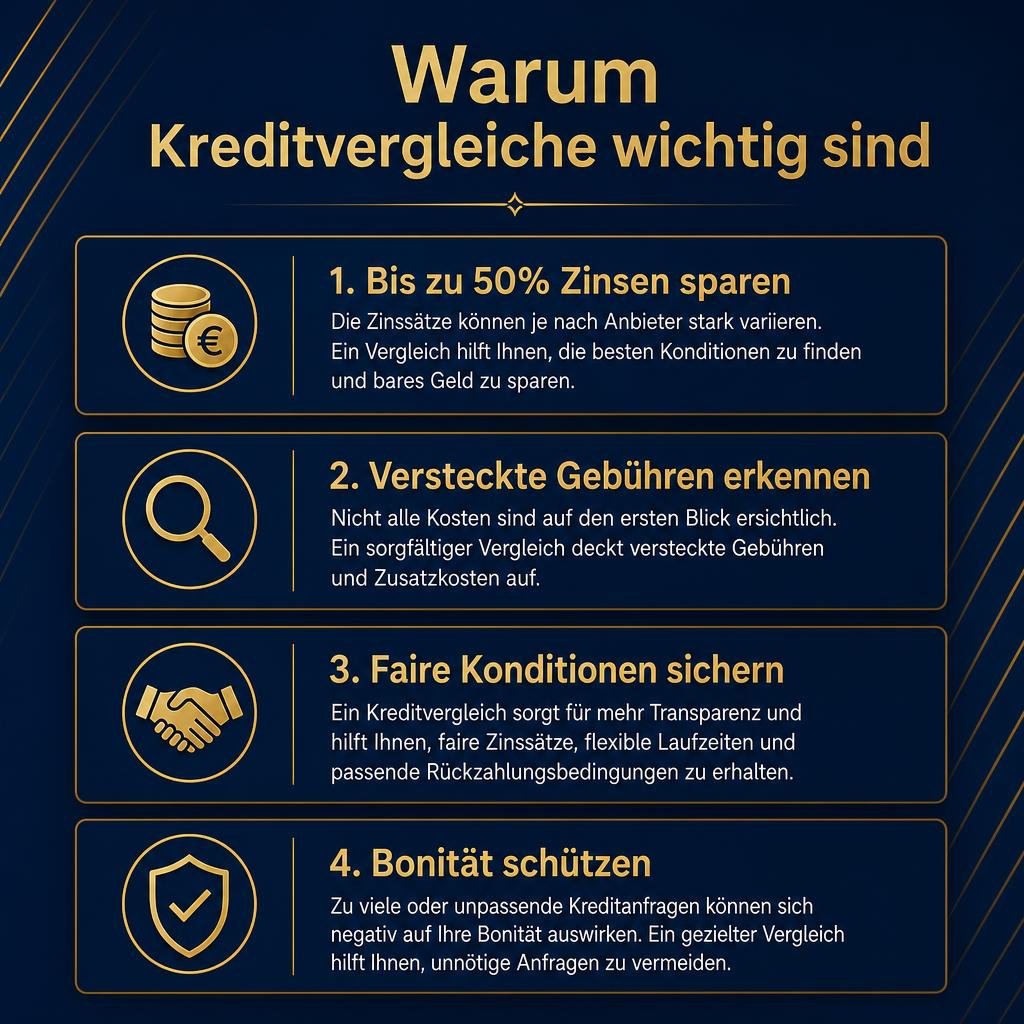
Einen Kredit umschulden bedeutet, eine bestehende Finanzierung durch einen neuen Kredit abzulösen. Das kann sinnvoll sein, wenn Sie einen günstigeren Zinssatz erhalten, mehrere Ratenkredite zusammenfassen oder einen dauerhaft genutzten Dispokredit zurückzahlen möchten. Entscheidend ist jedoch nicht allein eine niedrigere Monatsrate: Eine Umschuldung lohnt sich finanziell erst, wenn die künftig anfallenden Gesamtkosten einschließlich möglicher Ablösekosten sinken. Eine längere Laufzeit kann die Rate zwar reduzieren, den Kredit insgesamt aber verteuern. Prüfen Sie deshalb zunächst Ihr Ziel: Möchten Sie Zinsen sparen, Ihre monatliche Belastung senken oder Ihre Finanzen übersichtlicher gestalten? Davon hängt ab, welches Angebot tatsächlich passt.
Besonders interessant ist eine Umschuldung bei Krediten mit vergleichsweise hohem Effektivzins und einer noch längeren Restlaufzeit. Auch eine verbesserte Bonität, etwa durch ein höheres verlässliches Einkommen oder geringere laufende Verpflichtungen, kann günstigere Konditionen ermöglichen. Bei einem fast vollständig zurückgezahlten Kredit bleibt dagegen häufig wenig Einsparpotenzial. Einen Dispokredit durch einen Ratenkredit abzulösen kann die Rückzahlung planbarer machen. Voraussetzung ist, dass Sie den Dispo anschließend nicht erneut dauerhaft ausschöpfen. Andernfalls entstehen zusätzliche Schulden statt einer Entlastung. Eine monatliche Haushaltsrechnung hilft Ihnen einzuschätzen, welche Rate nach Miete, Lebenshaltung und Rücklagen dauerhaft tragbar bleibt.
Für eine belastbare Rechnung benötigen Sie die aktuelle Restschuld, die verbleibende Laufzeit, die noch ausstehenden Raten und den genauen Ablösebetrag zu einem bestimmten Termin. Fragen Sie diese Angaben bei Ihrem bisherigen Kreditgeber an. Vergleichen Sie anschließend die Summe aller noch fälligen Zahlungen des alten Kredits mit sämtlichen Zahlungen für die neue Finanzierung und zusätzlichen Ablösekosten. Rechnen Sie Kosten nicht doppelt, wenn sie bereits über den neuen Kredit finanziert werden und damit in dessen Rückzahlungen enthalten sind. Der effektive Jahreszins erleichtert den Angebotsvergleich, ersetzt aber nicht den Blick auf Laufzeit, Gesamtbetrag und separat vereinbarte Zusatzleistungen.
Bei gewöhnlichen Verbraucherratenkrediten ist eine vollständige oder teilweise vorzeitige Rückzahlung grundsätzlich möglich. Unter bestimmten Voraussetzungen darf die Bank bei fest vereinbartem Sollzins eine gesetzlich begrenzte Vorfälligkeitsentschädigung verlangen. Ob sie in Ihrem Fall anfällt, hängt unter anderem vom Vertrag und den gesetzlichen Voraussetzungen ab. Manche Verträge erlauben kostenlose Sondertilgungen oder eine kostenfreie vollständige Ablösung. Prüfen Sie diese Regelungen, bevor Sie einen neuen Kredit abschließen. Für Immobilienkredite gelten andere Regeln: Während einer laufenden Zinsbindung ist eine Ablösung nicht ohne Weiteres möglich, und eine Vorfälligkeitsentschädigung kann erheblich ausfallen. Eine Baufinanzierung sollten Sie deshalb gesondert prüfen lassen.
Ein Umschuldungskredit ist ein neuer Kredit und setzt eine erneute Prüfung Ihrer Kreditwürdigkeit voraus. Üblicherweise benötigt der Anbieter Einkommensnachweise, Angaben zu regelmäßigen Ausgaben und Unterlagen über bestehende Verbindlichkeiten. Bei Selbstständigen können zusätzlich Steuerbescheide und betriebswirtschaftliche Auswertungen erforderlich sein. Negative SCHUFA-Einträge können die Auswahl einschränken oder zu einer Ablehnung führen; eine Umschuldung ist kein Weg, diese Prüfung zu umgehen. Achten Sie beim Einholen unverbindlicher Angebote darauf, dass zunächst eine Anfrage zu Kreditkonditionen erfolgt. Diese ist von einem konkreten Kreditantrag zu unterscheiden und beeinflusst den SCHUFA-Score nicht. Fragen Sie bei Unklarheiten vor der Datenübermittlung nach.
Vergleichen Sie Angebote möglichst mit derselben Kreditsumme und Laufzeit. Nur dann erkennen Sie leichter, ob ein günstigerer Effektivzins tatsächlich eine Ersparnis bringt. Berücksichtigen Sie außerdem kostenlose Sondertilgungen, mögliche Ratenanpassungen und die Bedingungen einer späteren vollständigen Rückzahlung. Beworbene Bestzinsen sind nicht automatisch die Konditionen, die Sie persönlich erhalten. Maßgeblich ist Ihr individuelles Angebot nach der Bonitätsprüfung. Seien Sie bei zusätzlichen Versicherungen aufmerksam: Eine Restschuldversicherung kann teuer sein und enthält häufig Ausschlüsse sowie Wartezeiten. Eine bestehende Police endet bei einer Umschuldung nicht zwingend automatisch. Prüfen Sie Kündigungsmöglichkeiten, einen möglichen Erstattungsanspruch und Ihren tatsächlichen Absicherungsbedarf getrennt vom Kredit.
Der praktische Ablauf beginnt mit der Bestandsaufnahme und endet erst, wenn die Ablösung bestätigt ist. Holen Sie zunächst den verbindlichen Ablösebetrag ein und beantragen Sie anschließend die passende Finanzierung. Manche Anbieter überweisen den Ablösebetrag direkt an die bisherige Bank; andere zahlen den Kredit an Sie aus. Stimmen Sie Auszahlung und Rückzahlung zeitlich ab, damit weder Finanzierungslücken noch vermeidbare Doppelbelastungen entstehen. Stellen Sie alte Ratenzahlungen nicht eigenmächtig vorzeitig ein. Lassen Sie sich die vollständige Rückzahlung bestätigen und kontrollieren Sie die Schlussabrechnung. Bei zweckgebundenen Krediten, etwa einem Autokredit, sollten Sie außerdem die Freigabe hinterlegter Sicherheiten klären.
Eine Umschuldung ist keine dauerhafte Lösung, wenn Ihre laufenden Ausgaben regelmäßig höher als Ihre Einnahmen sind. Bei Zahlungsrückständen oder mehreren kaum tragbaren Raten ist eine anerkannte Schuldnerberatung häufig hilfreicher als ein weiterer Kredit. Geht es dagegen um eine wirtschaftlich sinnvolle Ablösung, sollten Sie nicht nur die Hausbank betrachten. Empfehlenswert ist ein unabhängiger Kreditvergleich, der individuelle Effektivzinsen, Gesamtbeträge, Laufzeiten und Vertragsbedingungen nachvollziehbar gegenüberstellt. Prüfen Sie dabei auch, welche Anbieter berücksichtigt werden und wie sich das Vergleichsangebot finanziert. Entscheiden Sie sich erst, wenn die Ersparnis nach allen Kosten feststeht und die neue Rate zuverlässig in Ihr Budget passt.
Jetzt aktiv werden
Vergleichen Sie Ihre Konditionen
Unverbindlich, kostenlos und in wenigen Minuten zum passenden Angebot.