Modernisierungskredit: Kosten, Förderung und Voraussetzungen
Modernisierungskredit: So finanzieren Sie Ihre Renovierung, vergleichen Kosten und prüfen Fördermöglichkeiten. Mit Tipps zu Unterlagen, Laufzeit und Sicherheiten.
Ein Modernisierungskredit hilft Ihnen, Arbeiten am Haus oder an der Eigentumswohnung zu finanzieren, ohne sämtliche Rücklagen aufzubrauchen. Typische Vorhaben sind eine neue Heizung, bessere Fenster, ein barrierearmes Bad oder die Erneuerung der Elektrik. Ob ein solcher Kredit sinnvoll ist, hängt jedoch nicht allein vom Zinssatz ab. Entscheidend sind auch die Gesamtkosten der Maßnahme, Ihre monatliche Belastbarkeit und mögliche Fördermittel. Dieser Ratgeber erklärt, welche Finanzierungsformen infrage kommen, welche Voraussetzungen Banken prüfen und wie Sie Angebote beurteilen. Wichtig ist zunächst: Die Bezeichnung Modernisierungskredit steht nicht für ein einheitlich geregeltes Kreditprodukt.
Was unterscheidet einen Modernisierungskredit vom Renovierungskredit? Banken verwenden diese Begriffe teilweise unterschiedlich. Häufig handelt es sich um einen zweckgebundenen Ratenkredit, dessen Geld ausschließlich für bestimmte Arbeiten an einer Immobilie eingesetzt werden darf. Während eine Modernisierung etwa den Wohnkomfort oder die Energieeffizienz verbessert, umfasst eine Renovierung häufig das Streichen von Wänden oder den Austausch abgenutzter Bodenbeläge. Welche Maßnahmen anerkannt werden, ergibt sich aus den jeweiligen Kreditbedingungen. Prüfen Sie insbesondere, ob Materialkosten, Eigenleistungen oder einzelne Einrichtungsgegenstände zulässig sind. Manche Angebote richten sich ausschließlich an Eigentümer; für Mieter kann ein frei verwendbarer Ratenkredit die passendere Lösung sein.
Welche Voraussetzungen müssen Sie erfüllen? Üblicherweise verlangt die Bank ein regelmäßiges, ausreichend hohes Einkommen, eine tragfähige Haushaltsrechnung und eine passende Bonität. Bestehende Kredite, Unterhaltsverpflichtungen und laufende Wohnkosten beeinflussen, welcher zusätzliche Kreditbetrag vertretbar ist. Zu den häufig angeforderten Unterlagen gehören Einkommensnachweise, Kontoauszüge und Angaben zu bestehenden Verbindlichkeiten. Bei zweckgebundenen Angeboten können außerdem Eigentumsnachweise, Kostenvoranschläge oder später Rechnungen erforderlich sein. Selbstständige müssen ihre wirtschaftliche Situation meist mit weiteren Unterlagen belegen. Ein hoher Immobilienwert ersetzt nicht automatisch ausreichendes Einkommen: Auch bei vorhandenem Eigentum muss die monatliche Rückzahlung dauerhaft finanzierbar bleiben.
Wie hoch sollte der Modernisierungskredit ausfallen? Ermitteln Sie zuerst den tatsächlichen Finanzierungsbedarf anhand möglichst konkreter Angebote von Handwerksbetrieben. Berücksichtigen Sie neben Material und Arbeitsleistung auch Planung, Entsorgung, notwendige Genehmigungen und mögliche Folgekosten. Gerade bei älteren Gebäuden können während der Arbeiten zusätzliche Schäden sichtbar werden. Ein angemessener Puffer ist deshalb sinnvoll, ohne den Kredit unnötig aufzublähen. Ziehen Sie verfügbares Eigenkapital ab, lassen Sie aber eine liquide Notfallreserve unangetastet. Die Kreditrate sollte auch dann tragbar bleiben, wenn andere Ausgaben steigen. Erwartete Energieeinsparungen sollten Sie vorsichtig kalkulieren und nicht vollständig als sicheren Spielraum für die Rate einplanen.
Welche Finanzierung ist günstiger: Ratenkredit oder Darlehen mit Grundschuld? Ein Modernisierungskredit ohne Grundbucheintrag ist häufig unkomplizierter abzuschließen. Bei größeren Vorhaben kann eine grundbuchlich besicherte Finanzierung wirtschaftlicher sein, weil die zusätzliche Sicherheit günstigere Zinskonditionen ermöglichen kann. Dem stehen mögliche Kosten für Bewertung, Notar und Grundbuch gegenüber. Ob sich dieser Aufwand lohnt, hängt von Darlehenssumme, Laufzeit und vorhandenen Sicherheiten ab. Auch eine bestehende Immobilienfinanzierung kann die Möglichkeiten beeinflussen. Vergleichen Sie deshalb die Gesamtkosten beider Varianten. Bedenken Sie außerdem, dass eine Grundschuld der Bank im Ernstfall den Zugriff auf die belastete Immobilie ermöglicht.
Welche Förderung kommt für eine Modernisierung infrage? Für bestimmte energetische Sanierungen, Maßnahmen zur Barriereverringerung oder andere förderfähige Arbeiten können öffentliche Förderkredite und Zuschüsse verfügbar sein. Daneben kommen unter bestimmten Voraussetzungen steuerliche Vergünstigungen in Betracht. Förderbedingungen, Budgets und Zuständigkeiten können sich ändern; prüfen Sie deshalb die aktuellen Informationen der zuständigen Förderstellen. Wichtig ist die zeitliche Reihenfolge: Bei vielen Programmen muss der Antrag vor dem maßgeblichen Vorhabenbeginn gestellt werden. Klären Sie vor einer verbindlichen Beauftragung, welche Regeln gelten und ob eine fachliche Begleitung erforderlich ist. Nicht jede Förderung lässt sich mit anderen Zuschüssen oder Steuervorteilen kombinieren.
Woran erkennen Sie ein gutes Kreditangebot? Vergleichen Sie den effektiven Jahreszins, den Gesamtbetrag aller Zahlungen und die Vertragsbedingungen bei gleicher Kreditsumme und Laufzeit. Ein beworbener Mindestzins sagt wenig darüber aus, welche Konditionen Sie persönlich erhalten. Eine längere Laufzeit senkt zwar häufig die Monatsrate, erhöht aber meist die gesamten Zinskosten. Achten Sie außerdem auf Auszahlungsvoraussetzungen, Nachweispflichten und vertragliche Möglichkeiten für Sondertilgungen. Für eine vorzeitige Rückzahlung können je nach Kreditart und Vertrag Kosten entstehen. Prüfen Sie Zusatzprodukte wie Versicherungen gesondert: Deren Kosten und Nutzen sollten nicht hinter einer scheinbar günstigen Kreditrate verschwinden.
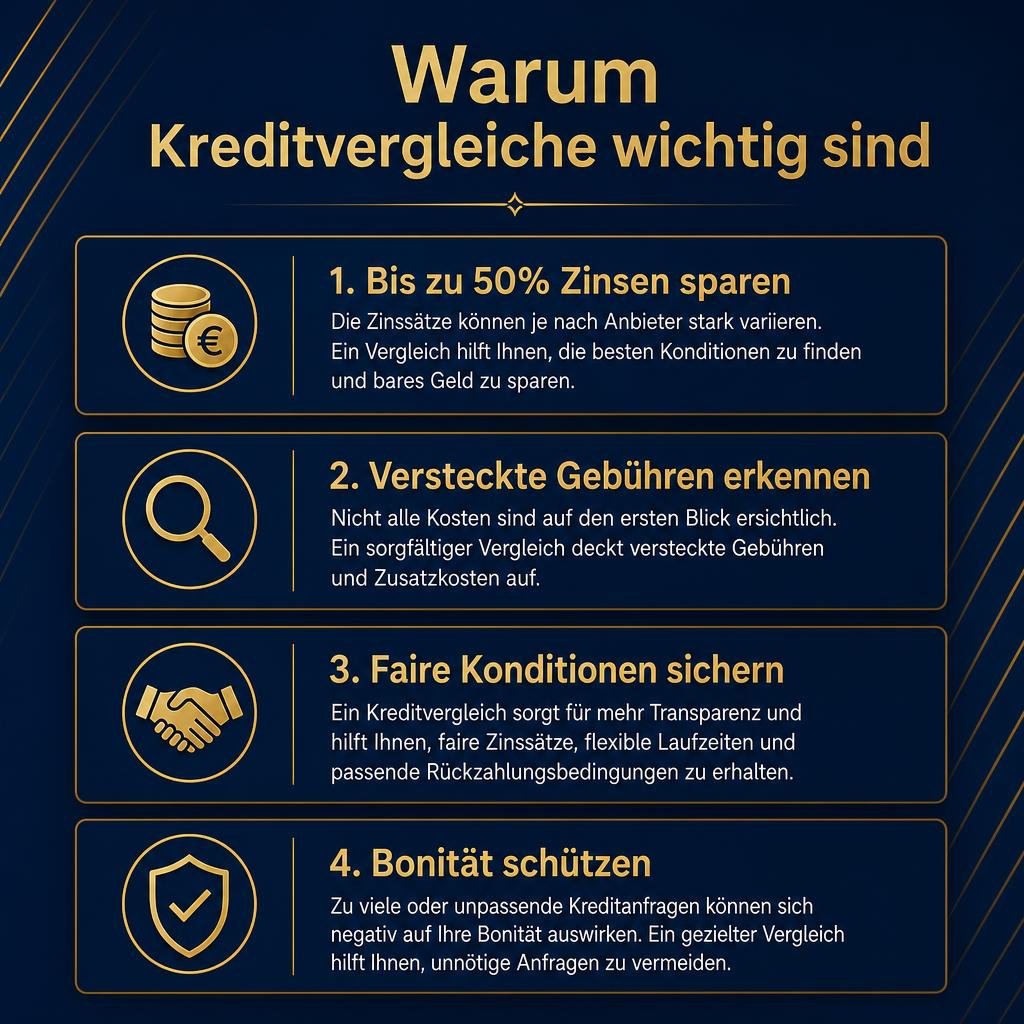
Fazit: Ein Modernisierungskredit passt zu Ihrem Vorhaben, wenn Finanzierungsbedarf, Laufzeit und Monatsrate realistisch geplant sind und mögliche Förderungen rechtzeitig geprüft wurden. Holen Sie zunächst belastbare Kostenvoranschläge ein und entscheiden Sie anschließend, ob ein zweckgebundener Ratenkredit, eine besicherte Finanzierung oder ein Förderdarlehen geeigneter ist. Lassen Sie sich nicht allein von einer schnellen Zusage leiten. Wir empfehlen einen unabhängigen Kreditvergleich, der neben Zinsen auch Gesamtkosten, Flexibilität und Voraussetzungen berücksichtigt. Nutzen Sie möglichst ausdrücklich als SCHUFA-neutral ausgewiesene Konditionsanfragen und prüfen Sie, welche Anbieter der Vergleich tatsächlich abdeckt.
Jetzt aktiv werden
Vergleichen Sie Ihre Konditionen
Unverbindlich, kostenlos und in wenigen Minuten zum passenden Angebot.